屠富全:大国社保扩面运动的结构性困境
- 灵活就业人员近3.2亿,职工养老保险参保率不到三成,2026年一季度断缴人数突破5800万,断缴率38%,不是不想交而是算完账发现交不起
- 灵活就业者自缴社保20%,企业职工个人仅缴8%,同样按最低基数算前者多出两倍半,且企业职工16%的单位缴费由雇主承担,灵活就业者相当于在替不存在的老板垫付统筹部分
- 养老金体系按身份分层:约2300万体制内人员(占领取待遇人数6.5%)人均月领约6300元、占总支出36.1%,而1.882亿城乡居民(占55%)人均仅约244元、占8%,差距达二三十倍
- 延迟退休对坐办公室的处级干部是“多领三年工资”,对腰椎间盘突出的建筑工人是“多扛三年砖”,同一政策对不同阶级意味着完全不同的东西
- AI正在消灭客服、文案、基础数据录入等低技能岗位,把人推向灵活就业,但灵活就业收入不稳定又交不起社保,形成“找到人也算不平账”的闭环
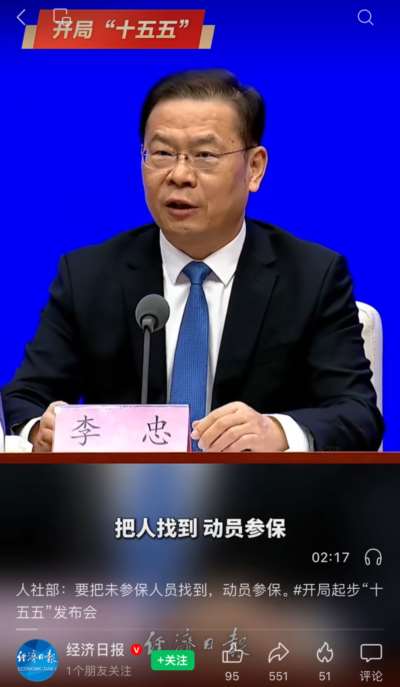
近日某大国的人社部门宣布,截至今年9月底基本养老保险参保人数已达10.79亿人,参保规模位居全球首位。但还有一部分人没参保,决定动用大数据和基层网格员,把这些人“找出来”,动员参保,“应保尽保”。
具体做法包括“数据找人”——打通公安户籍、税务、市场监管和平台企业的数据,自动识别未参保、断缴或“该交职工保却只交居保”的人员;以及“基层摸排”——靠社区、村委会和人社服务站上门排查。找出来的主要对象是农民工、外卖骑手、网约车司机、摆摊的、自由职业者,以及离职断保、换城市后社保“消失”的打工人。
一、谁交,谁保,谁躲?
社保制度从来不是一台冷冰冰的技术机器,它是一台精密的阶级过滤器。你站在哪个位置,决定了你交多少、领多少、以及老了以后是出国旅游、跳广场舞还是捡矿泉水瓶。
先看体制内和国企职工。他们的社保由单位缴费加财政兜底,职业年金稳稳当当,养老金替代率令人羡慕。这群人不需要“数据找人”,系统会自动把他们伺候得舒舒服服。他们是社保等级金字塔的上层,退休后的人生是“夕阳红”,不是“夕阳穷”。
再看正规企业的普通职工。有单位分担五险一金,日子勉强过得去。但经济一波动,裁员一来,断保就是分分钟的事。换城市工作?社保转移接续的手续能把人跑断腿。他们不是“漏网”,是网眼太大,掉下去又爬上来,爬上来又掉下去。
然后是平台资本和用工企业。这群寄生虫吸血鬼贪婪又精明,外包、众包、灵活用工、个体户注册,十八般武艺全用上,目的只有一个:把社保责任甩出去。你不是我的员工,你是“合作伙伴”;你不是“就业”,你是“灵活就业”。翻译过来就是:活你干,钱我赚,社保你自己看着办。
接下来是真正的主角即农民工、外卖员、快递员、网约车司机、摆摊的、自由职业者、离职断保的打工人。他们收入低、不稳定、没有单位分担,却要自己全款缴纳五险一金。注意是“全款”,不是“首付”,更不是“分期”。一个月挣五千,社保交一千五,房租交一千五,剩下两千吃饭、养娃、看病。你让他交社保,他交得起吗?他不是不想交,是交完就活不到领养老金的那天。
最后是地方财政和社保基金。它们面临扩面征缴的压力、地区收支不平衡的窘境、老龄化支出上升的恐惧。于是它们拼命“找人”,把人找出来,把数字做上去。但“找人”容易,“找钱”难。一个连饭都吃不饱的人,你让他交社保,这不是保障,这是抽血。
因此社保缴费责任正在向下转移,待遇权利却与身份、单位性质、地区财政牢牢绑定。制度不是在缩小差距,而是在扩大差距。你以为社保是安全网,其实它是分层电梯-—有人在顶层按了“直达”,有人在底层连门都进不去。
二、算一笔账就知道“找到了也交不起”
近3.2亿灵活就业人员,参加职工养老保险的只有约7057万人,参保率不到三成。剩下的两亿多人呢?要么挂在居民养老保险里拿低待遇,要么干脆隐身。2026年一季度全国社保断缴人数突破5800万,灵活就业从业者断缴率飙升至38%。
不是不想交。是算完账发现交不起。
企业职工交养老保险,个人掏8%,单位掏16%,单位扛大头,个人只出小头。灵活就业人员呢?缴费比例20%,全部自己承担。同样按最低基数算,企业职工自己每月掏四百来块,灵活就业者要掏一千块-—多出两倍半,而且没有任何单位帮忙分担。
问题在于,这个缴费基数的设定方式本身就有毒。社保缴费基数参照的是上一年度的社会平均工资,而社平工资是被体制内和高薪行业拉高的数字。一个外卖骑手月入五千,按最低档交社保,在一二线城市每月光养老加医保就要接近一千五。五千的收入,扣掉一千五社保,剩三千五。房租一千五,吃饭一千,交通和话费三百,剩七百。
七百块,要应对生病、修车、给老家寄钱、应付淡季没单的日子。这还没算上2026年多地社保缴费基数上调后需要追溯补缴的差额,深圳等地灵活就业人员光补缴1到9月的差额,一个人就得额外掏一千多。
更荒诞的是灵活就业者交的钱并不比企业职工少,但制度设计里企业职工那16%的“单位缴费”进的是统筹账户,灵活就业者的20%里,有12%也得进统筹,剩下的8%才进个人账户。有媒体算过这笔账,结论是灵活就业者相当于在替一个“不存在的老板“垫付统筹部分。这个“不存在的老板”是谁?其实就是平台资本和相关用工企业。
还有一个更扎心的对比。体制内人员的“缴费”,大部分来自财政拨款,不是从自己工资里扣的(其实工资也来自财政)。所谓“多缴多得”的逻辑,在这个结构里根本站不住脚。灵活就业者拿真金白银从口袋里往外掏,体制内拿的是纳税人的钱往里填。掏的人越多,填的人越舒服。
三、养老金的三六九等
该国的养老金体系,就是一个精心设计的身份分层器。2025年的数据摆在那里:行政事业单位养老支出1.6047万亿,占整个社保总支出的36.1%。这个群体多少人?约2300万,占总领取待遇人数的6.5%。
再看另一边。城乡居民养老保险覆盖1.882亿人,占55%,只分走了约8%的社保总支出。
翻译成人话就是:人数最少的群体,花掉了最多的钱;人数最多的群体,拿到的连零头都不到。
具体到月待遇:行政事业退休人员人均约6300元,企业职工约3300元,城乡居民只有约244元。同样干到六十岁,有人拿六千三,有人拿两百块多。这不是什么“多缴多得”的神话,这是“身份决定待遇”的现实。机关事业单位的“缴费”大半来自财政拨款,不是从自己工资里扣的。
差距从哪来?第一道坎叫“视同缴费年限”。企业职工个人账户多数省份1992到1996年才建立,机关事业单位全国统一认到2014年9月。同样 1980年参加工作,企业职工视同缴费约10年,机关事业能认近35年。认定指数更离谱:企业职工一律按 1.0核定,机关事业科级能到1.3至1.5,处级1.6至1.9。
第二道坎叫“年金”。2014年并轨时,机关事业单位同步强制建立职业年金,单位缴8%、个人缴4%,覆盖率接近100%。企业年金2004年就推出了,但一直是自愿建立,到2026 年一季度覆盖率才 7%左右。九成以上企业退休人员,退休后只有一份基本养老金。
所以“养老金并轨”,并轨是并了,但轨道上面的车厢等级,一点没变。
四、有人多领三年工资,有人多扛三年砖的延迟退休
2025年1月1日起,民众普遍反感的渐进式延迟退休正式实施。官方叙事是“应对人均寿命延长、人力资源充分利用”。但同一项政策落在不同阶级身上,效果截然不同。
知识密集型行业的从业者,超过60%支持延迟退休,理由是“经验需要延续”。这不难理解--坐在办公室里的处长、教授、工程师,六十岁和五十五岁的产出差别不大,多干三年意味着多领三年在职工资,退休后的养老金基数还能再涨一截。对他们来说,延迟退休是一笔划算的买卖。
但流水线工人怎么说?“50岁后体力难支”。建筑工人、环卫工人群体中,多数人50岁后就出现明显职业病,慢性病发病率远高于普通人群。对这些靠身体吃饭的人来说,延迟退休不是“发挥余热”,是“多榨三年”。让一个腰椎间盘突出的搬运工干到六十三岁,跟让一个处级干部干到六十三岁,完全是两码事。
政策文本说的是“弹性”“自愿”,但“弹性”这个词在权力不对等的劳动关系里是个笑话。自愿的前提是有的选,而底层的打工人在资强劳弱的大背景下从来就没有什么选择。
延迟退休的实质是什么?是养老基金不够了,让每个人多交几年、少领几年。但问题是,这个“每个人”并不均匀。体制内多干三年,多领的是财政的钱;灵活就业者多干三年,多扛的是自己的身体。同样一笔账,有人算的是收益,有人算的是命。
五、AI来了,岗位没了,社保找谁交?
就在人社部门忙着“找人”交社保的时候,一个更根本的问题正在逼近:越来越多的岗位本身正在消失。
世界经济论坛《2025年未来就业报告》预计,未来五年内近39%的现有技能组合将发生重大调整或被淘汰。2025年该国青年失业率高达18.9%,灵活就业人口突破3亿,城镇劳动力市场灵活用工占比接近50%。
AI 替代的规律很清晰:高度结构化、重复操作性强的工作最先被取代,客服、文案、基础数据录入首当其冲。而这些岗位,恰恰是低技能劳动者最集中的领域。一个被 AI取代的客服,转头去跑外卖;一个被算法优化掉的流水线工人,转头去开网约车。于是“灵活就业大军”又壮大了,而人社部门的“数据找人”名单又变长了。
这是一个完美的闭环:AI消灭岗位,把人推向灵活就业;灵活就业者收入不稳定,交不起社保;社保基金收入减少,于是延迟退休、提高最低缴费年限;最后人社部门用大数据把这些“漏网之鱼”找出来--找到之后呢?对方说“我交不起”,怎么办呢?
数据的精度提升了,但制度的温度没跟上。一个人社系统能精准定位到你住在哪个小区、在哪家平台接单、上个月赚了多少钱,但它解决不了你下个月的房租。
六、未富先老导致低工资的账,老了才还
该国正在经历人类历史上规模最大的老龄化进程。2026到2050年累计约5.7亿人迈入60岁,平均每天新增退休6.3万人。职工养老保险基金预计2029年首次出现赤字。
“未富先老”这四个字,学界讨论了很多年,但很少有人点破它的因果关系。未富,不是因为老了才穷,而是因为穷了一辈子。低工资是长期的结构性现实——制造业工人、服务业从业者、农民工,他们的工资水平在过去几十年里始终维持在“够活着但不够积累”的区间。一个月挣五千的人,扣掉房租、吃饭、孩子学费、老人医药费,能剩下什么?什么也剩不下。到老了,自然是“未富”。
而制度设计对这个问题的回应是什么?提高最低缴费年限。从2030年起领取养老金的最低缴费年限从15年逐步提高到20年,每年提高六个月。翻译一下:你得多交五年,才有资格领那笔本来就不够花的养老金。
对体制内的人来说,多交五年意味着多领五年工资,顺便养老金基数再涨一点,毫无压力。对灵活就业者来说,多交五年意味着在一个收入本来就不稳定的状态下,再多扛五年每年一万多的社保支出。一个外卖骑手从25岁跑到45岁,中间断缴过几次,累计缴费年限可能还不够20年--那前面交的钱呢?只能继续缴纳五年,还不足就一次性补足或者一次性取出个人账户里的那点余额。统筹账户里的钱,跟你没关系了。
这就是制度设计最狡黠的地方:它用“多缴多得”的叙事包装了一个“身份决定待遇”的结构,然后用“提高门槛”的方式把最交不起的人挡在门外,再回头用大数据把他们找出来,问一句“你怎么还不交?”
七、找到了人,算不平账
回到“数据找人”这件事本身。
技术层面,该国的社保信息系统确实很强。公安户籍4379万条,比对后形成630万条未参保核查任务,下发到乡镇社区逐一动员。网格员挨家挨户敲门,告诉你“该参保了”。效率不可谓不高,决心不可谓不大。
但问题从来不在“找不找得到人”。问题在于 找到了之后,账算不平。
一个月入五千的外卖骑手,面对一年一万多的社保账单,他的选择只有两个:交,然后日子过不下去;不交,然后老了没有保障。这道选择题的正确选项,取决于他的收入能不能覆盖他的生活,而不取决于网格员敲了几次门。
养老金差距的根源不在缴费多少,在于体制内视同缴费年限长达35年而企业职工只有10年,职业年金强制覆盖98%而企业年金只有7%,占6.5%人口的群体拿走了38.4%的社保支出。灵活就业者缴费负担重的根源不在个人不努力,在于制度设计默认每个人都有“单位”,而近3.2亿人恰恰没有。养老金体系三六九等,灵活就业者大概率落在最低的那一等。延迟退休损害底层权益的根源不仅在政策本身,而且在同一个退休年龄对不同阶级意味着完全不同的东西--对坐办公室的人是“多领三年”,对搬砖的人是“多扛三年”。
老龄化加剧的根源,往深了说是几十年低工资积累的结果。一个人年轻时候挣的钱不够养老,老了自然要靠社保兜底--可社保基金的钱,恰恰来自那些年轻时候挣得不够的人。
“数据找人”找得到人,但找不平结构。 把人找出来容易,把账算平难。在一个养老金待遇差距达到二三十倍的系统里,一个灵活就业者多交两倍半保费却可能领更少养老金的制度里,一个AI正在加速消灭底层岗位的时代里,一个“未富先老”已经成为现实的国度里,把两亿多人从数据的角落里拽出来,递给他们一张缴费单一—这不叫保障,这叫催收。
真正需要“找人”的不是那些没交社保的人,而是那些设计了这套制度、却从不担心自己养老的人。