房地产,要破“双8”了
- 前三季度GDP同比增长4.6%,高于预期,但出口强内需弱格局未改,消费和固定投资仍显动力不足
- 房地产开发投资同比下降20.6%,商品房销售面积和销售额降幅持续扩大,年末将破"双8"进入"双7"
- 前三季度房贷增量仅1062亿元创历史新低,多月出现负增长,反映购房意愿大幅降温
- 二手房成交面积同比增长10.7%,占比持续提升,正在蚕食新房市场份额
- 成交量或接近底部但房价远未到底,房价企稳取决于经济回暖、就业改善与收入提升
10月19日,国家统计局公布了三季度各类宏观经济、消费、房地产数据,数据整体呈现两面性。
01
经济增速,强于预期
国家统计局披露:
前三季度国内生产总值1071071亿元,按不变价格计算,同比增长4.6%。
分产业看,第一产业增加值58994亿元,同比增长3.7%;第二产业增加值383822亿元,增长3.8%;第三产业增加值628255亿元,增长5.2%。
分季度看,一季度国内生产总值同比增长5.0%,二季度增长4.3%,三季度增长4.5%。从环比看,三季度国内生产总值增长1.2%。
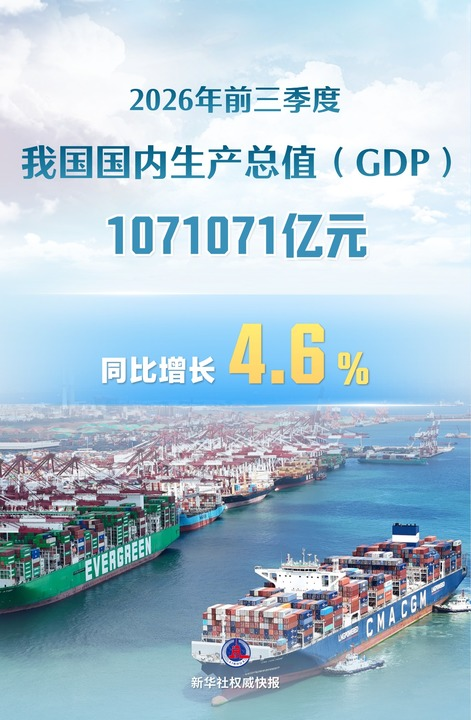
4.6%的实际增速,高于第二季度的4.3%,也高于普遍预期的4.4%。
此外,财新网计算的名义增速显示,三季度以现价计算的名义GDP同比增速为6%,为2022年二季度以来最高;前三季度累计,GDP名义增速为5.6%,高于前值0.2个百分点。
也就是说,前三季度全国GDP无论实际增速还是名义增速,都强于预期。
背后的主要力量,来自拉动经济发展的三驾马车之一的外贸。
前三季度,中国货物进出口总额同比增长18.8%。其中,出口23万1979亿元人民币,增长16.4%;进口167420亿元,增长22.3%。
这是好的一方面。
另一方面,也要看到另外两驾马车消费与投资的动力不足。
消费方面,9月份社会零售销售同比增长1.1%,虽然创下3月以来最快增速,但绝对值仍没有达到理想增速。
固定投资方面,自4月份转跌以来跌幅持续扩大,前三季度跌幅已扩大至7.2%。
总体来看,虽然经济增速强于预期,但出口一枝独秀,出口强内需弱的局面没有根本改善。
这种支撑结构不利于经济的稳定发展,也不利于实现全年4.5%至5%的增长目标。
02
商品房成交,要破“双8”
重点看下房地产。
在分析前8个月房地产数据的时候,我强调过,房地产调整再次进入了深水区,因为无论是房地产开发投资、商品房成交面积还是商品房成交额,调整幅度都在扩大。
前九个月,趋势依旧。
第一,房地产开发投资降幅超20%,调整至最大。
国家统计局披露:
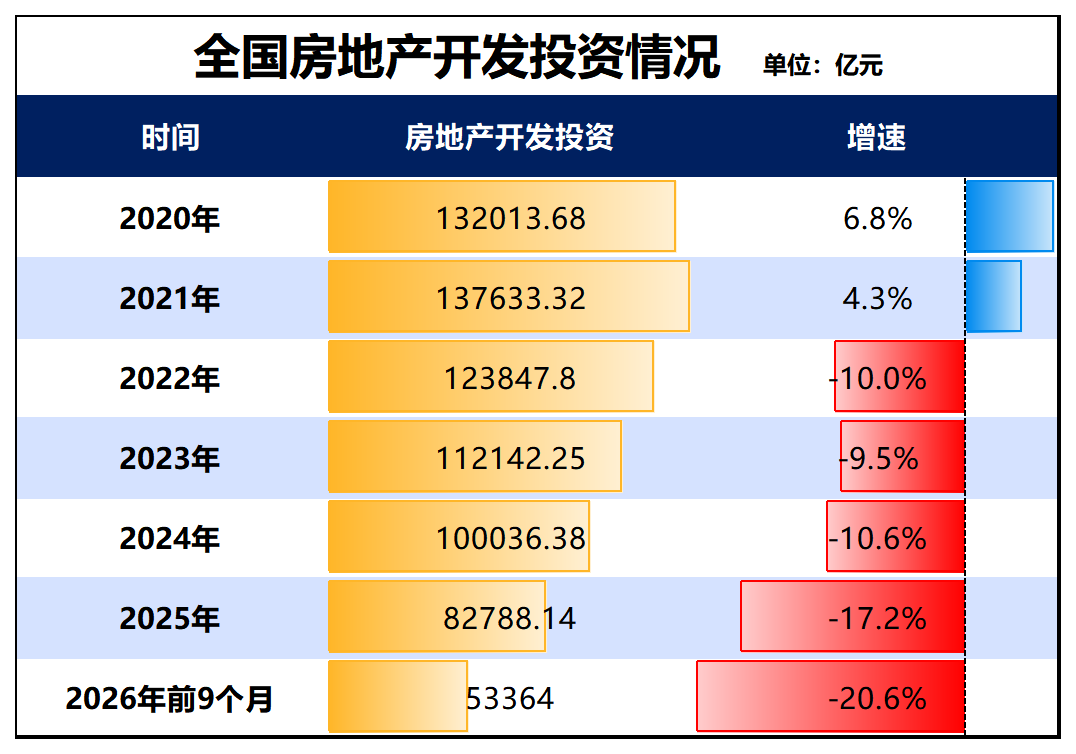
前三季度,全国房地产开发投资53364亿元,同比下降20.6%;其中,住宅投资41125亿元,下降20.5%。
我多次强调过,这一数据自2022年4月份转跌以来,从未回正过,而且调整幅度逐年扩大。
从国家统计局公布的历年数据来看,全国房地产开发投资2021年见顶,当年的规模高达13.76万亿元,之后一路下滑,去年降至8.28万亿元。
而今年前三季度降至5.33万亿元,全年大概率降至7万亿附近。
制图:城市财经;数据:国家统计局
这一数据与财政部公布的卖地收入相呼应。
全国卖地收入同样见顶于2021年,当年卖地收入8.7万亿,去年降至41518亿元,腰斩不止。
而今年前8个月的卖地收入只有13753亿元,细品。
第二,商品房销售面积与销售额,降幅继续扩大。
国家统计局披露:
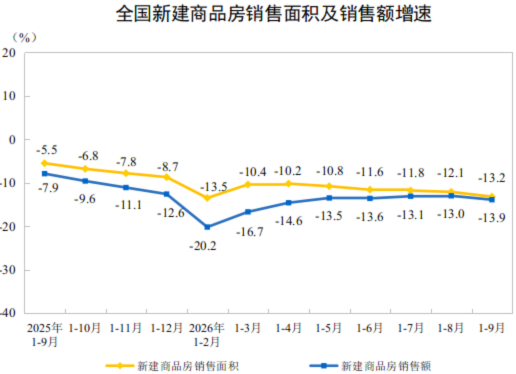
1-9月份,新建商品房销售面积56483万平方米,同比下降13.2%;其中住宅销售面积下降13.8%。新建商品房销售额53799亿元,下降13.9%;其中住宅销售额下降13.7%。根据住房城乡建设部数据,1-9月份,二手房交易网签面积61746万平方米,同比增长10.7%。
来源:国家统计局
商品房销售面积降幅,扩至3月份以来最大。商品房销售额降幅,扩至5月份以来最大。
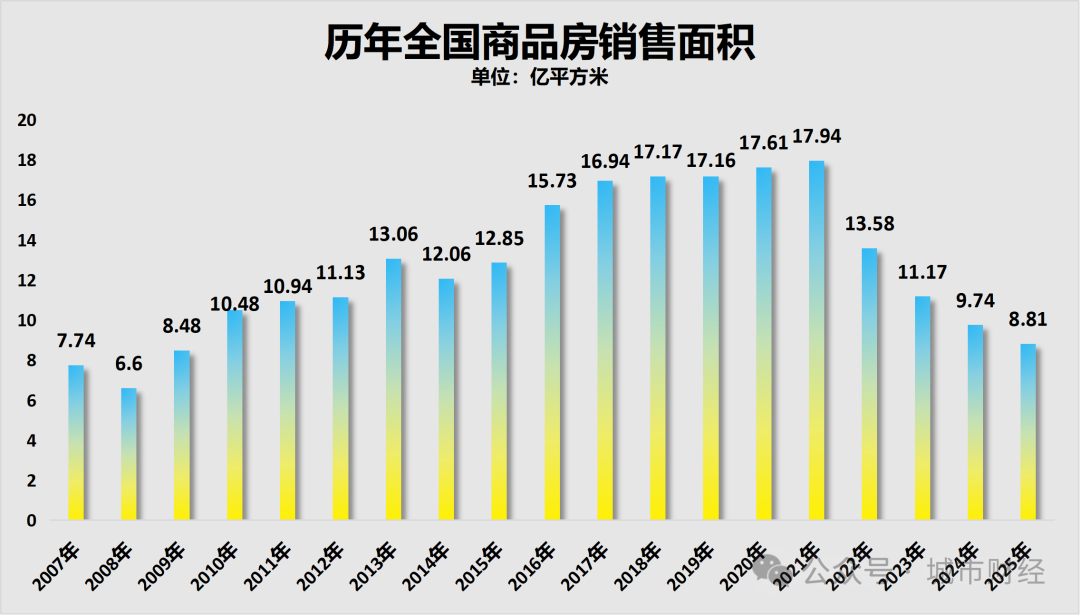
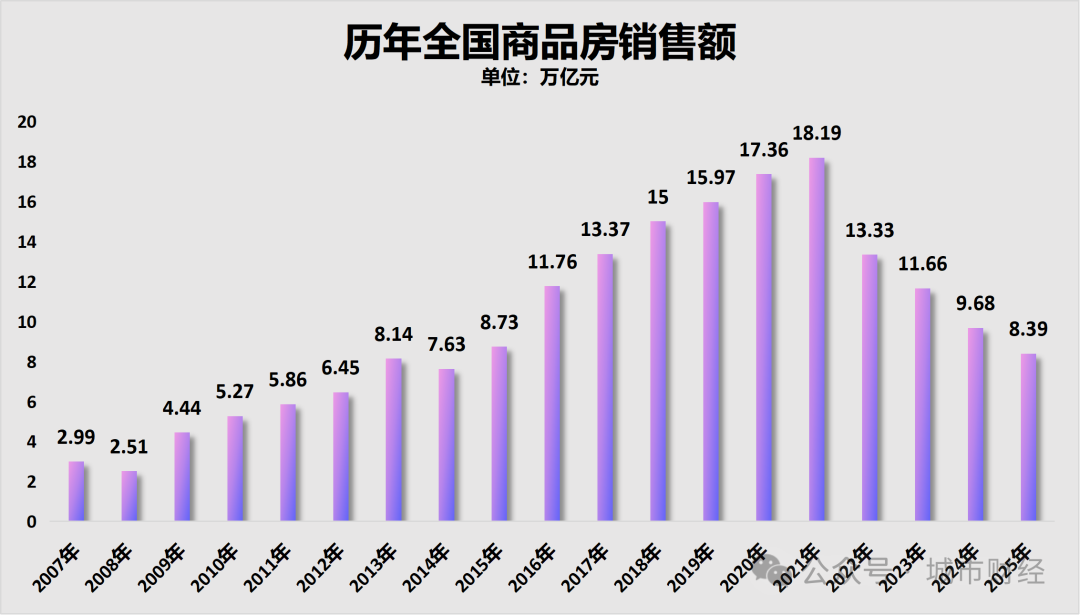
按照目前不断扩大的降幅来看,到今年年末,商品房成交会跌破“双8”进入“双7”。
也即商品房成交面积跌破8亿平方米,商品房成交金额跌破8万亿。
高点时期的2020年,商品房成交面积高达17.94亿平方米,去年已降至8.81亿平方米。
商品房成交额从高点时期的18.19万亿元降至去年的8.39万亿元,腰斩不止。
制图:城市财经;数据:国家统计局
制图:城市财经;数据:国家统计局
今年跌至“双7”毫无悬念。
这意味着,当下购房新房的人比高点时期少了一大半。
如果从房贷角度来看,不仅购买新房的人少了一大半,剩下的购房者还更多倾向于全款或者少贷款。
央行几天前公布的房贷数据显示:
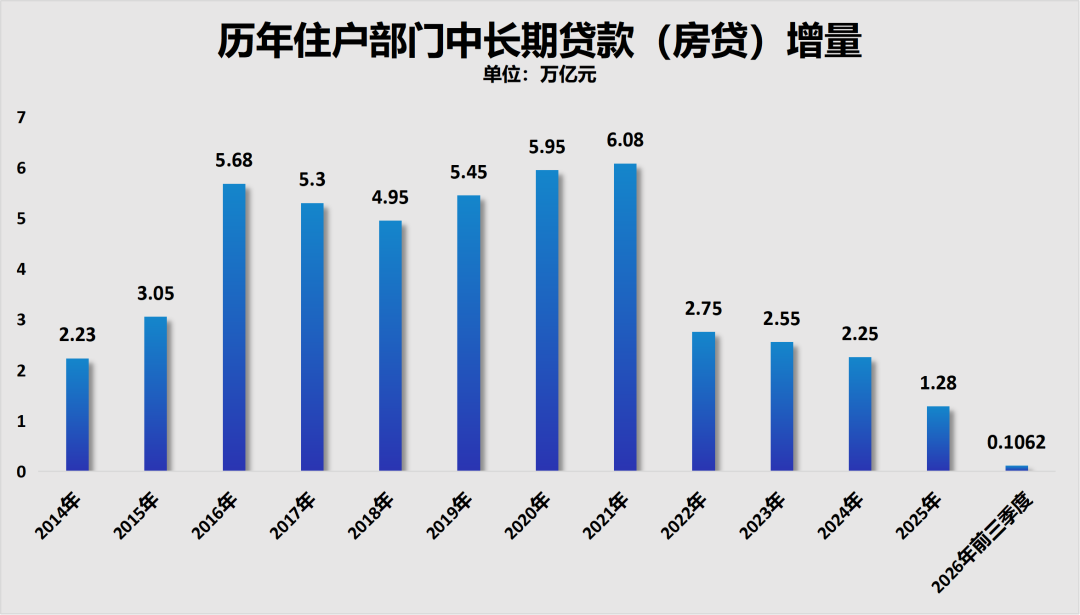
前三季度中长期贷款增加1062亿元。
制图:城市财经;数据来源:央行
从过往数据可以看到,上一轮牛市期间,房贷猛增,2016年相比2015年出现了跳涨,2016年至2021年震荡上行,并于2021年抵达历史最高点,当年房贷增加了6.08万亿元。
2022年直接大跳水,去年降至1.28万亿元,而今年前三季度更是降至1062亿元,用脚踝斩来形容,毫不为过。
房贷增量降至历史低位背后,除了少了一大半人买房外,提前还贷,全款买房也是重要因素。
根据央行披露的数据来看,今年前9个月中,有5个月份的房贷增量为负数,分别是2月份、4月份、5月份、7月份、8月份。
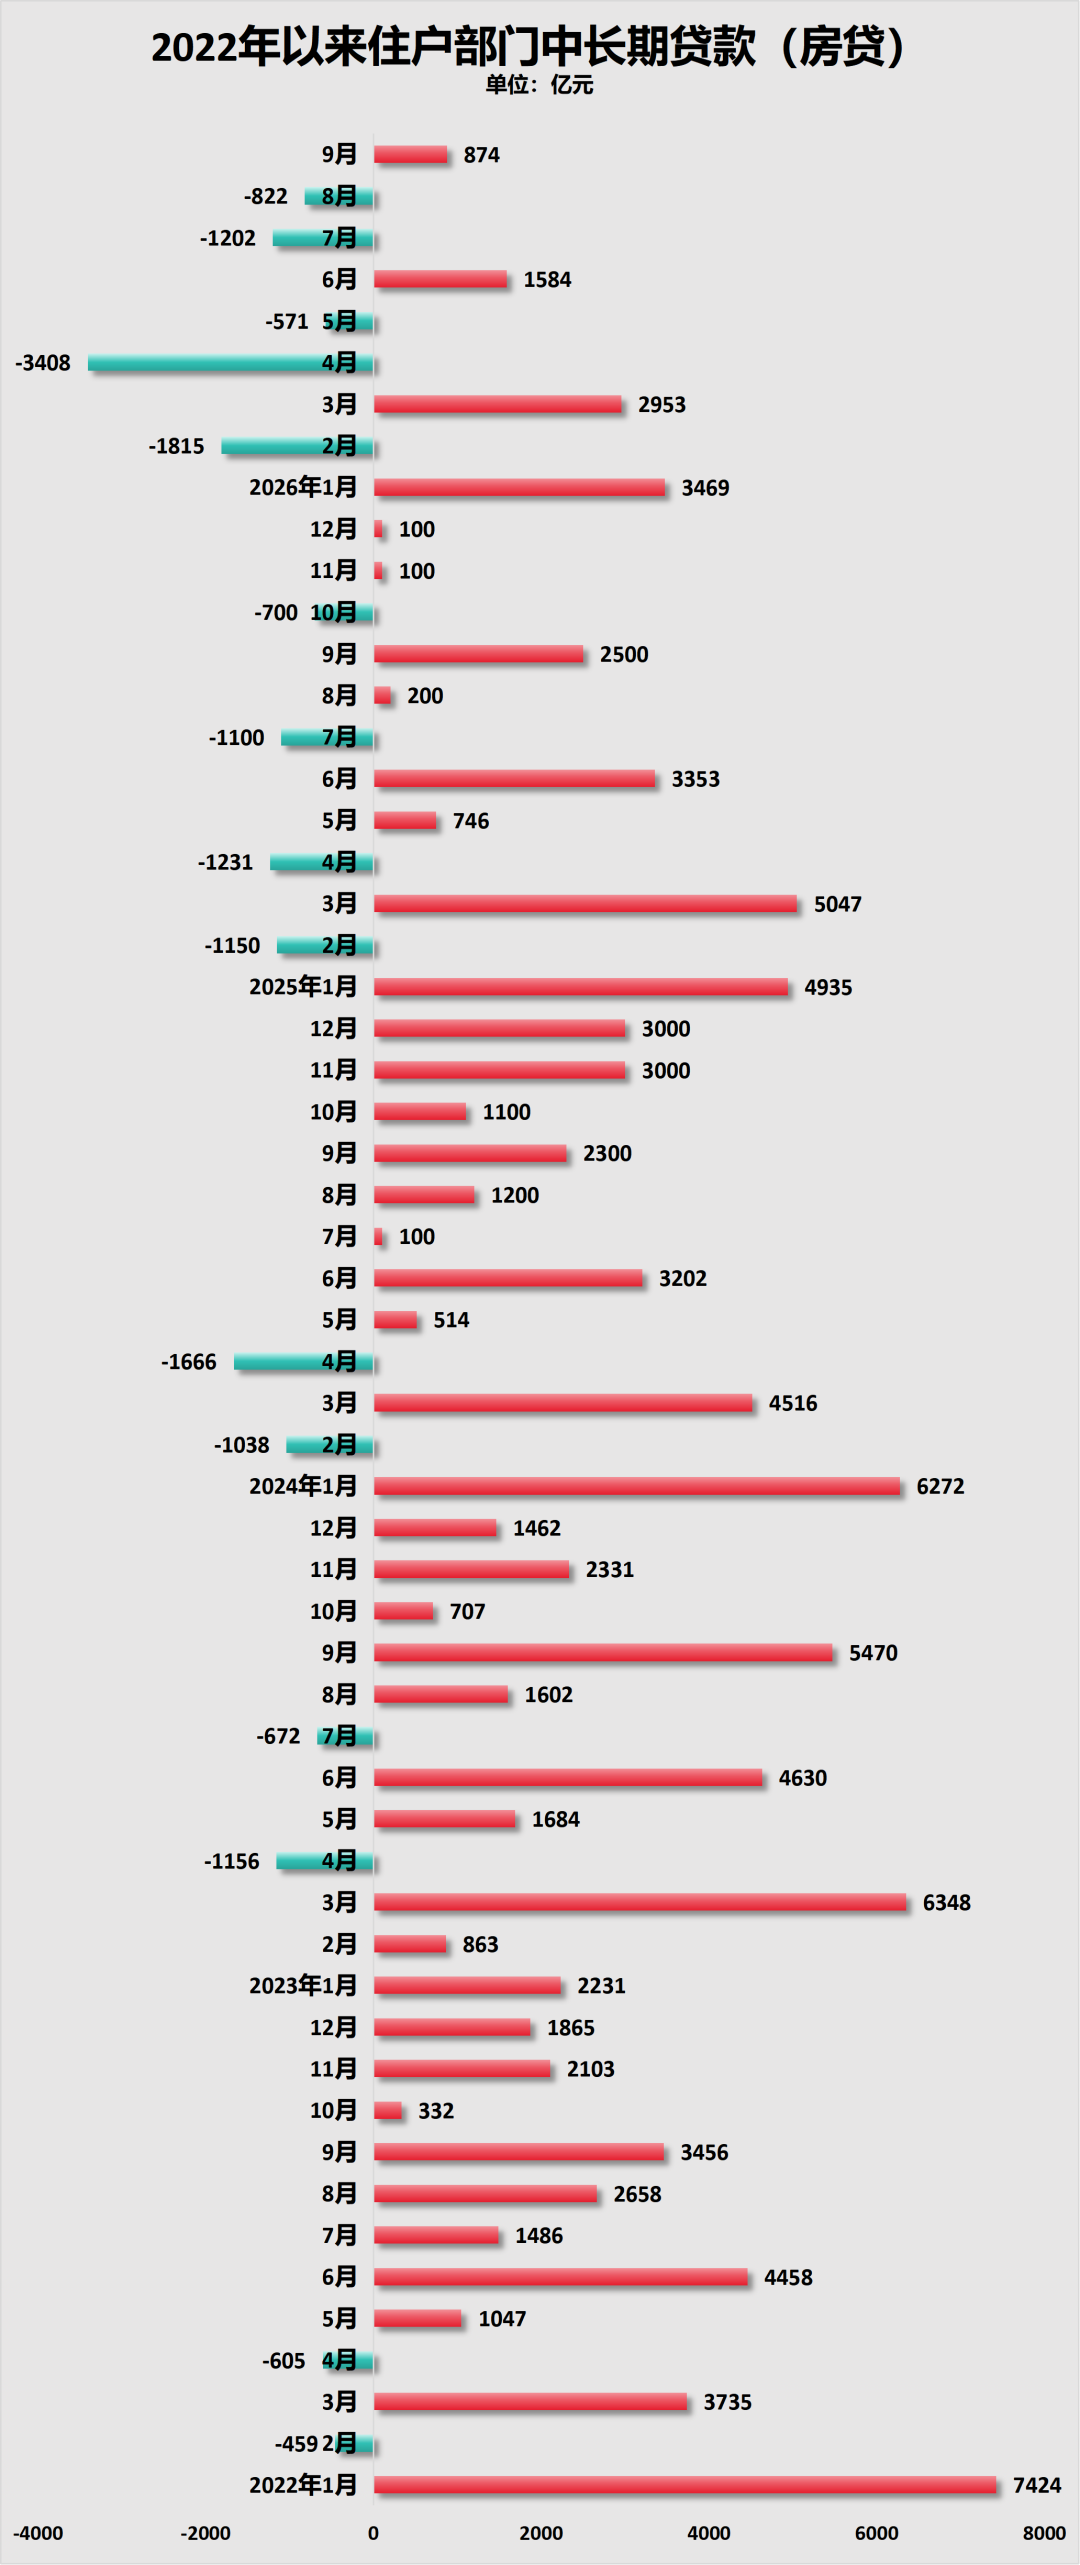
制图:城市财经;数据:央行
房贷负增长,只有一个合理解释,还贷规模大于贷款规模。而导致这个现象的原因,背后可能有四种情况:
1、贷款多,但还贷规模更多。
2、还贷规模不变,但贷款的变少了。
3、贷款与还贷均缩减,但贷款规模缩减更快。
4、越来越多的人全款买房。
从媒体报道与权威数据来看,应该是“贷款的人少了”与“提前还款的多了”两个因素叠加所致。
03
“双7”是底吗
关键问题来了,“双7”是底吗?
本号认为,商品房成交面积7亿,成交额7万亿可能还不是底,但距离底部也已经不远了。
强调一下,这里讨论的底,是指成交量,而非房价。
之所以认为成交仍未见底,逻辑在于:
一方面整个市场的消费仍以防御性策略为主,这种情绪从持续减少的消费贷和不断创新低的房贷增量数据中一览无遗。
另一方面,二手房正在大肆瓜分新房依旧很小的蛋糕。
国家统计局的数据显示,前8个月全国二手房成交面积54923万平方米,首次超越新房,而且同比增速达到了10.6%。
前三季度,二手房成交面积61746万平方米,同比增长10.7%,二手房占整体房产成交面积的比重进一步提升。
之所以认为距离底部已经不远,逻辑在于,房子折旧带来的改善型需求,以及仍有一些的增量需求,会在不远的未来与持续下探的销量进入动态平衡。
另一个关键问题来了,房价底呢?
本号认为,还远没有来到。
房地产还要调整多久,其实并不取决于楼市本身,而是取决于经济大环境。
我依旧认为,房价与收入、预期之间,要寻找一种新的平衡,只有出现了新的平衡点,房价才会止跌。
而无论是放开限购、放开落户,还是降低首付等其他措施,都做不到这一点。
要快速实现平衡,一方面要不断缩小房价与收入之间的差距,要么提升民众的收入,要么不断降低房价。另一方面,恢复信心。
无论是缩小房价收入比,还是恢复信心,都得基于经济回暖、就业回暖。
就目前的情况来看,依旧悬得很。
虽然房价已经持续调整了四年多,但很多人的收入也在缩水,工作更是不稳定。
这种情况下,哪来的信心与底气背负房贷买房?
更重要的是,全国人口已经进入减量时代。
2022年减少了85万人,2023年减少了208万人,2024年减少139万人,2025年减少339万人。
过去四年合计减少人口771万人。
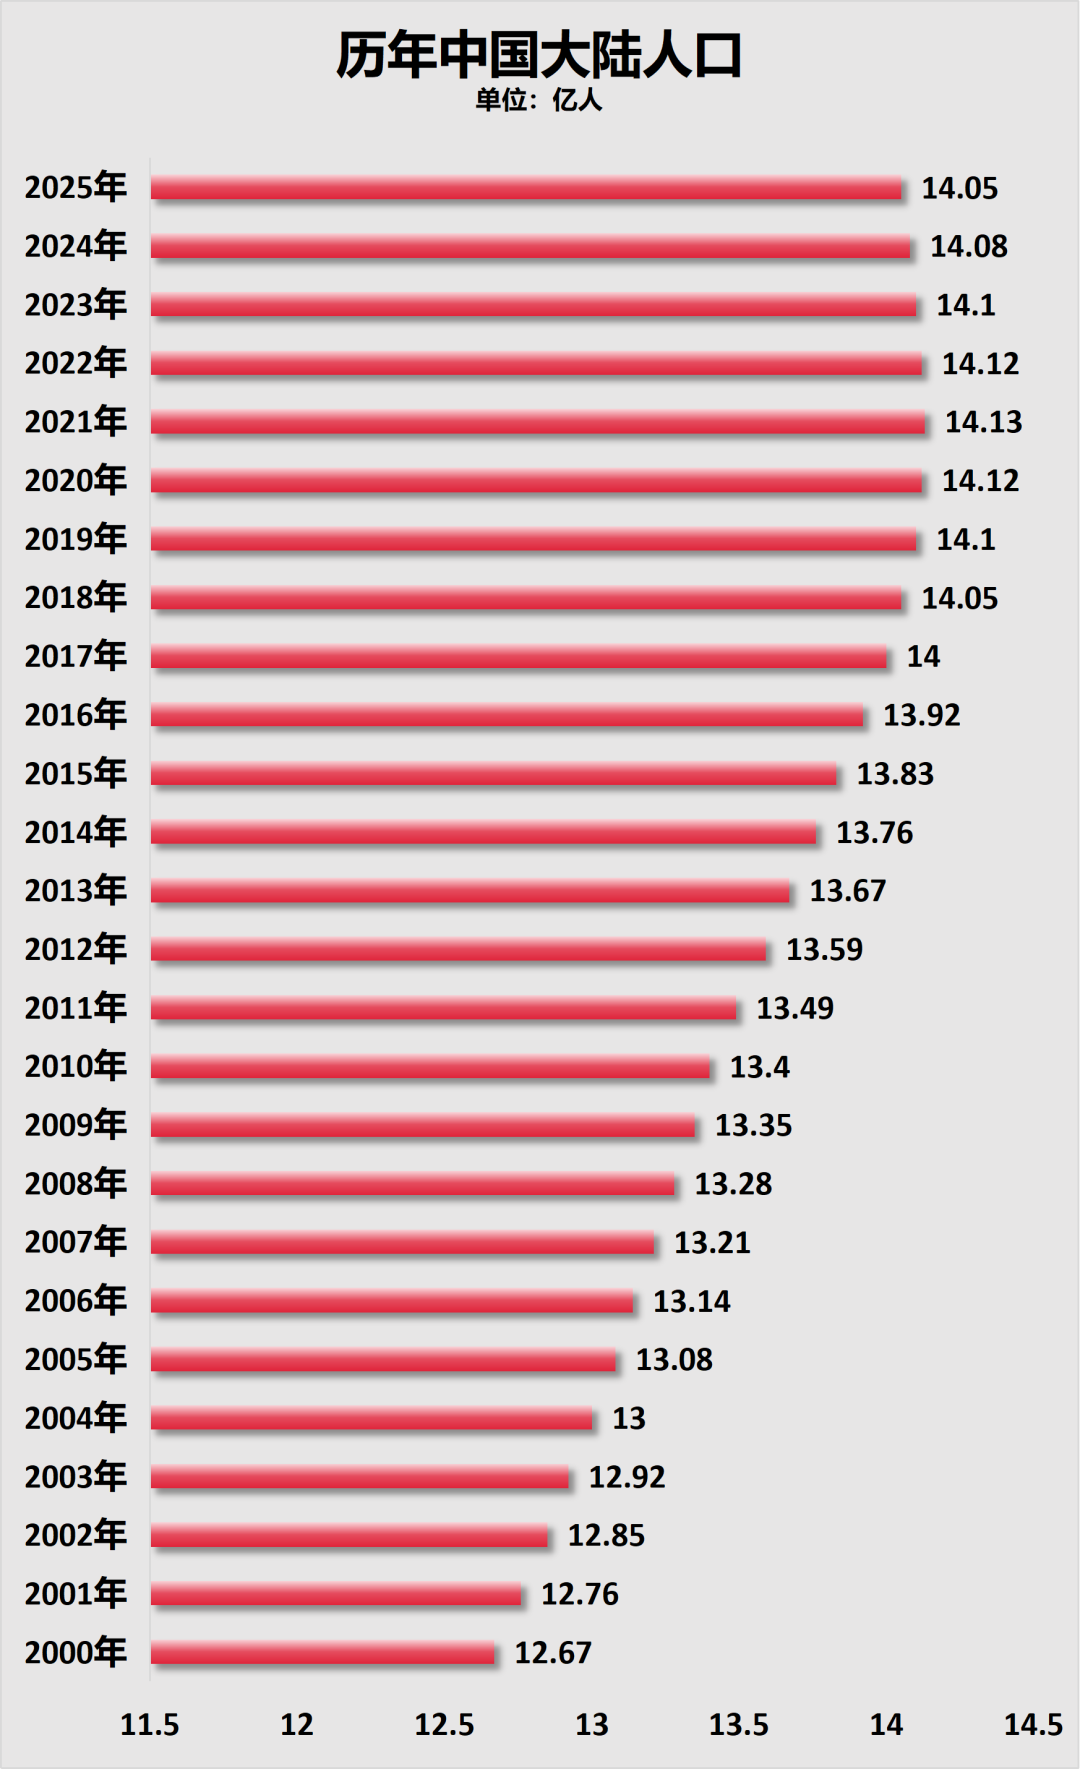
制图:城市财经;数据:国家统计局
具体到地方来看,2025年减少的地区已增加至24个。
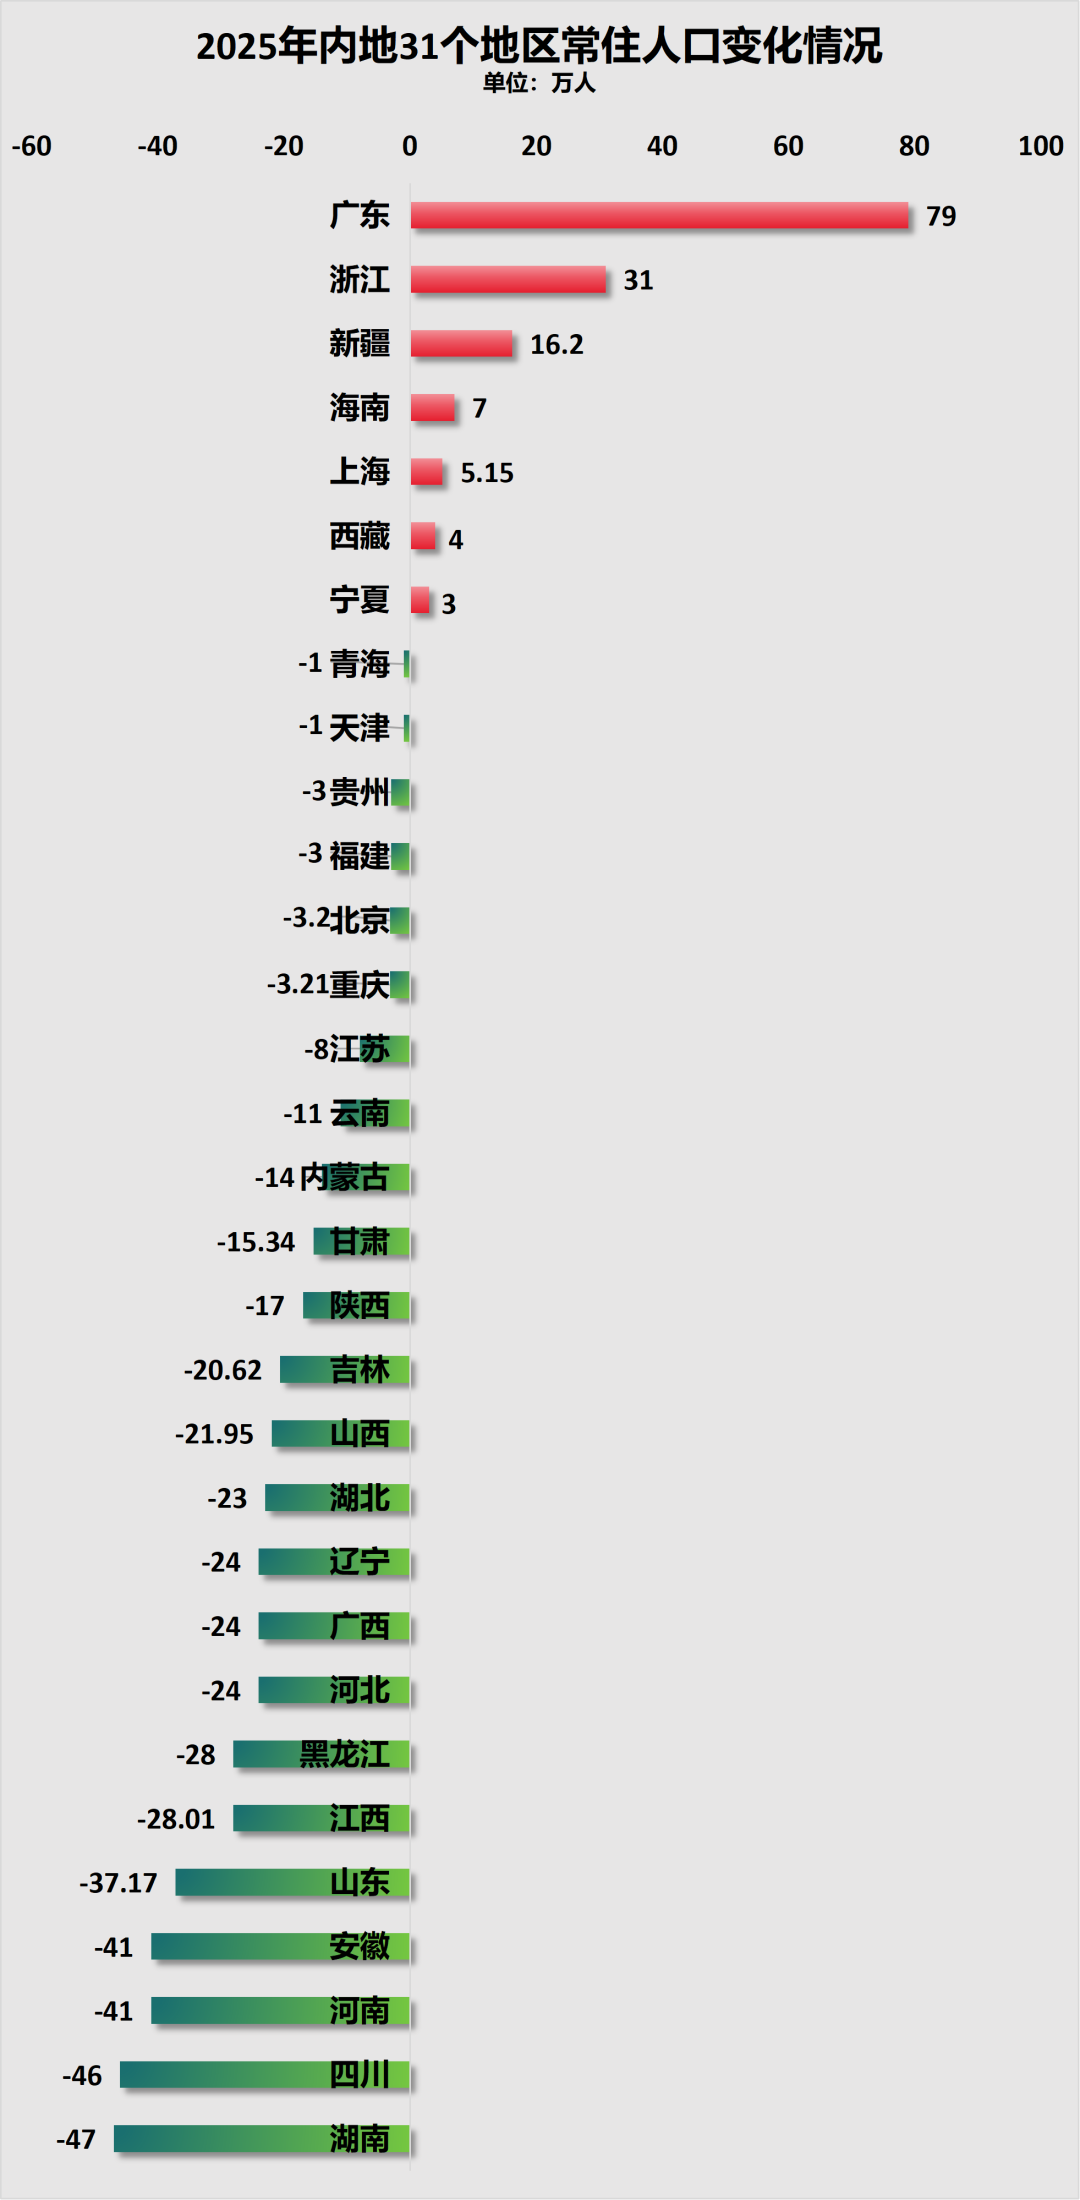
制图:城市财经;数据:各地区统计局
人口是楼市的基石,这一基石目前在晃动,房价很难在短时间内稳住。
所以,本号一直强调过,日本房价泡沫过程值得我们借鉴。
毕竟房价转向时的状态非常类似,都是房价泡沫过大时,都面临着少子化、不婚化、人口减少、经济不确定性加剧等问题。
而且,我们还缺少一个日本拥有的优势,那就是民众的收入。日本的民众收入早就步入了发达国家行列,我们的收入普遍仍很低。
因此,我们的房地产调整整体时间,可能比日本还要略长一些。
日本东京房价1990年开始下降,前五年快速下降,1995年开始慢跌,直到2002年才止跌,之后慢速上涨,调整时长12年。
日本整体房价自1990年开始下降,直到2021年前后才勉强筑底,但没有明显反弹,调整时长31年。
我们一直都想摆脱日本走过的老路,但从数据和表现来看,每一步都精准跟随,房价也不例外。
主笔 | 余飞;总编辑 | 余飞
运营 | 麦广豪
数据整理 | 济少;美工 | 江右居士